

東京証券取引所は10月7日、東証株価指数(TOPIX)の銘柄数を8月末で1636だったのを4割減らして986に徐々に絞り込むと発表した。外された銘柄のなかには株価が急落するところもあった。
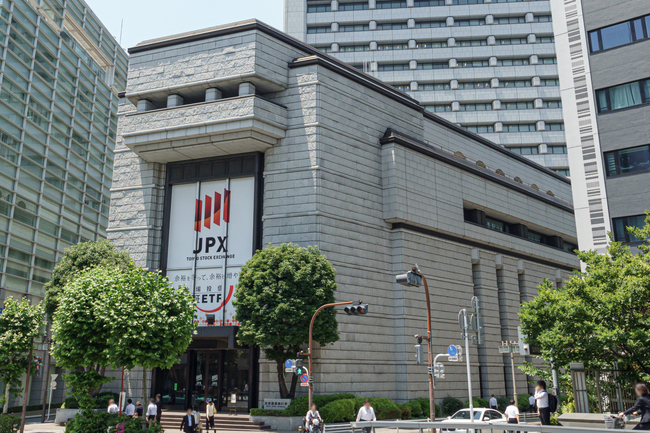
(mapo/gettyimages)
一方で、常に入れ替えが起こる指標とすることで、経営効率が悪い企業への収益力アップの圧力をかけることになる。長期的には投資家保護につながり、東証の魅力を高めると評価する声もある。20日の閣議後記者会見で、TOPIXの銘柄数絞り込みを問われた片山さつき財務相兼金融担当相は「TOPIX見直しを初めとする市場の魅力向上策を進めていきたい」と語った。
東証が大がかりな絞り込みをする際の「ふるい分け基準」は、株式の年間売買代金回転率に加え、各企業の時価総額などとなっている。資本収益率(ROE)、株価純資産倍率(PBR)などの経営効率の指標が高ければ、ふるい分け基準値はクリアしやすくなる。
TOPIXに連動する上場投資信託(ETF)は約160兆円あるとされ、TOPIXから外されると、機関投資家の売却圧力にさらされる。外された企業は、不名誉という以上に株価が下がるなどのダメージが大きい。それを避けるためには、経営効率を上げる経営戦略をとらざるを得ない。そうした戦略を採れない企業や戦略が失敗した企業は淘汰される可能性がある。
東証の今回の措置が、そうしたプレッシャーをかける政策であると言えるのではないか。