

中国企業は、太陽光パネル、鉄鋼、家電、スマートフォン、リチウムイオン電池、電気自動車(EV)で、同じ勝ち方を繰り返してきた。まず先進国の技術を学び、模倣し、巨大な国内市場で量産する。地方政府の補助金と銀行融資を使って設備を増強し、価格を下げる。利益を削ってでもシェアを奪い、生き残った数社が世界市場へ進出するというやり方だ。
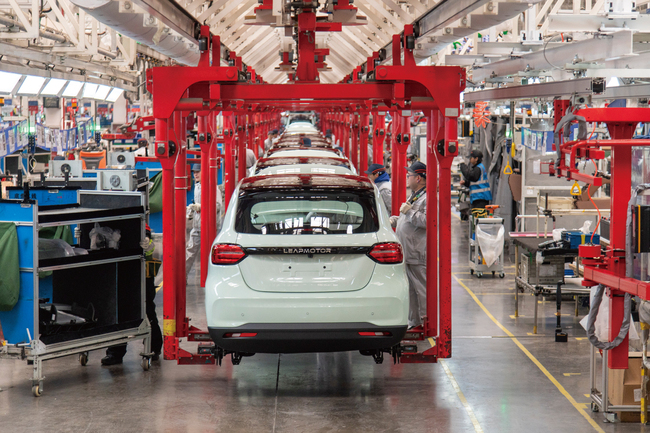
しかし、これは一人の指導者が描いた単純な「価格破壊戦略」ではない。本質はもっと深い。中国は過当競争を選んだのではない。あらゆる分野で、競争せざるを得ない社会を作ってしまったのである。ただし現在の中国政府は、その国内で発生した競争力を、輸出、技術覇権、外交へ利用している。
したがって結論を先に言えば、これは「戦略ではなく構造」で始まり、やがて「国家戦略に転化されたもの」である。言論、政党、政治思想の競争を抑える代わりに、経済成長、学歴、企業業績、技術開発、スポーツなど、体制を脅かさない分野では激しい競争を奨励してきた。
中央政府は「調和の取れた社会」「共同富裕」を掲げる。しかし、地方政府、企業、学校、研究機関、個人には数値目標を与え、順位と成果で評価する。
地方官僚は国内総生産(GDP)、税収、雇用、工場誘致、輸出、投資額を競う。企業は売上高と市場占有率を競う。学校は進学実績を競い、研究者は論文数や特許数を競う。その結果、政治的には一元化されているのに、経済的には地方政府同士が同じ産業を奪い合うという奇妙な構造が生まれた。
中国の産業競争を加速させた最大の装置は、地方政府である。一つの都市がEV企業を誘致すると、隣の都市も別のEV企業を育成する。その結果、企業の淘汰より先に設備投資が進み、需要を超える生産能力が生まれる。
ここで重要なのは、中国では赤字企業がすぐには退出しないことだ。銀行は融資を切れば不良債権が表面化する。地方政府は工場が倒産すれば雇用と税収を失う。経営者は規模を縮小すれば競争から脱落する。
つまり全員に生産を続ける理由があるのだ。こうして供給能力が国内需要を上回り、余剰品が輸出される。国際通貨機関(IMF)の研究でも、中国の産業補助は輸出を増やし、輸入を抑える効果を持ち、上流産業への支援が下流製品の輸出まで増幅させることが示されている。
これは単なる輸出振興ではない。中国国内の過当競争で生まれた余剰生産能力を、世界市場に放出しているのである。世界から見れば「中国が価格破壊を仕掛けてきた」と映る。しかし中国企業から見れば、国内で死ぬか、海外へ出て生き残るかの選択なのである。