

タイは2000年代初めからトヨタをはじめ日系自動車産業の生産拠点として投資し、「デトロイト・オブ・アジア」と呼ばれて久しい。しかし、昨今、中華系の電気自動車(EV)メーカーの参入により、日系自動車メーカーのシェアが急落し、それに伴い生産は縮小傾向にある。本稿では、主にタイおよびインドネシアに焦点を当て、それぞれの自動車産業の動向を見ながら、今後の日系自動車産業としてどのような〝勝ち筋〟があるのかについて触れる。
タイの自動車市場はコロナ禍を経て一時的に80万台以上に回復した後、23年以降低迷し、24年にはコロナ禍で記録した水準を下回る57万台まで収縮した。これはコロナ禍期以降、所得が伸び悩み家計負債比率が国内総生産(GDP)の9割以上まで高まり、政府からの指導で金融機関からの貸し渋りに遭ったことが主な原因だ。25年に回復しているが、これは中華系を中心とするEVが伸びたことによる影響が大きい。
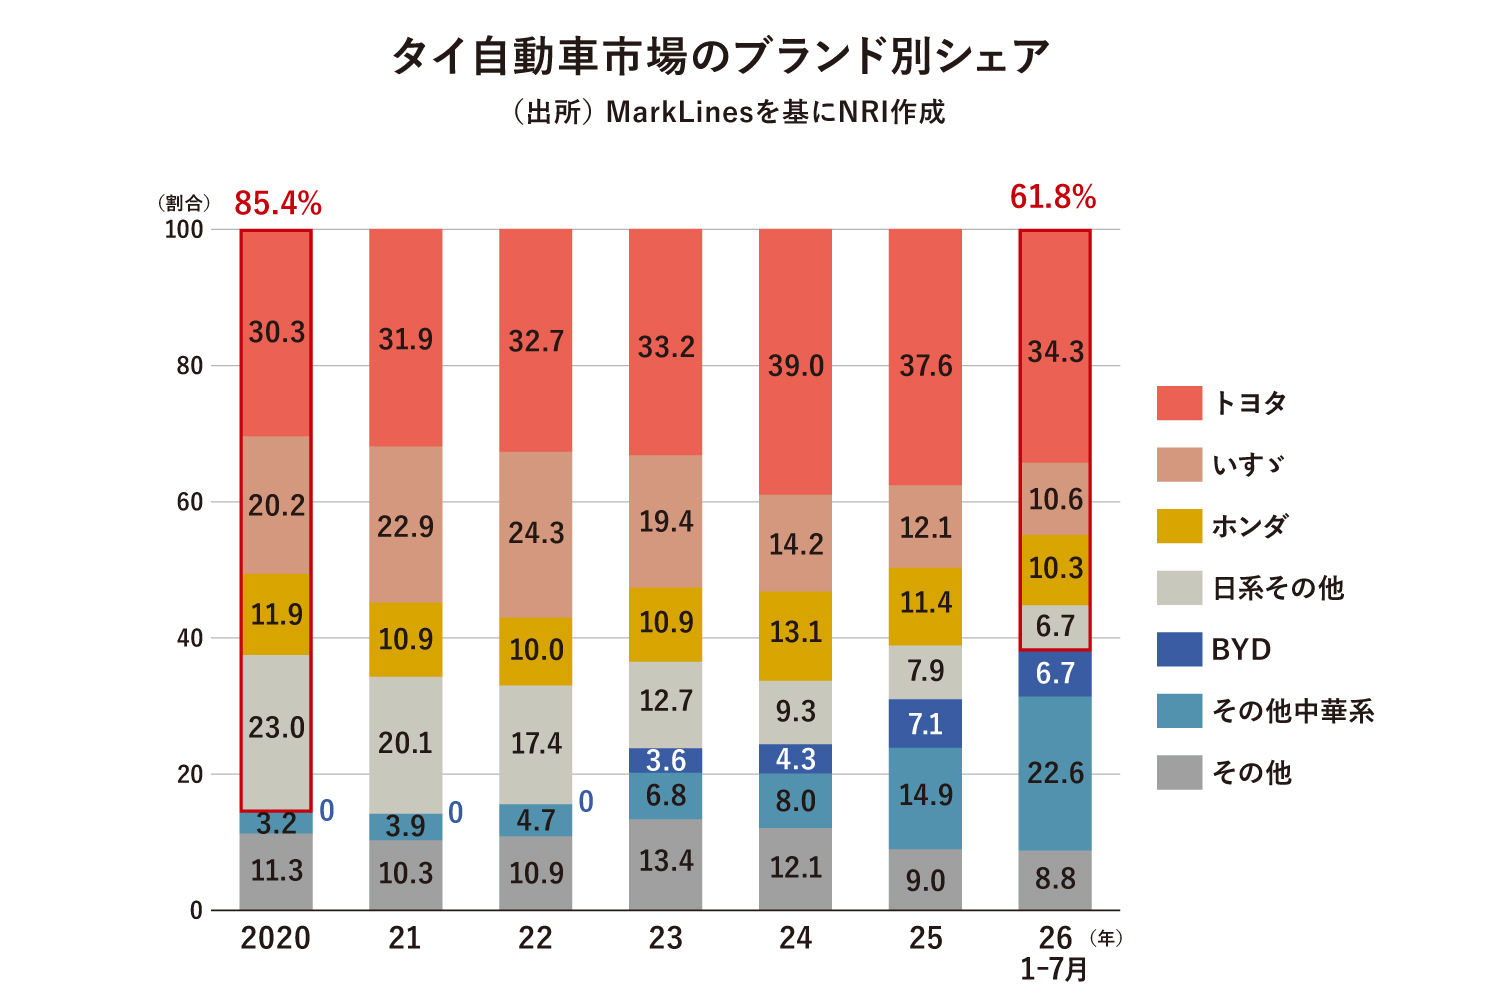
ブランド別販売をみると、日系ブランドのシェアは、20年の85.4%から26年1〜7月時点で61.8%まで低下。それに対して、EVの販売台数の伸びにより中華系の市場シェアは全体の3割近くまで迫っている。日系の既存モデルを3割下回る車両価格と、コックピット周りなど新しい装備・内装のデザインが富裕層やY、Z世代などの若年層をひきつけたからだ。
日系自動車産業にとって、タイでのシェア低下が深刻なのは、これまで同国を地域の生産ハブとして、組立工場の能力増強やサプライチェーン構築にリソースを集中的に投入してきたからだ。タイの自動車生産は25年に145.6万台と22~23年の180万台超の水準から2割以上減少しており、頼りにしていた自動車輸出も豪州などでの環境規制の強化により昨年100万台を割るなど最近陰りがみえる。さらに、中国からのEVの完成車輸入拡大が国内生産を押し下げている。中国からの完成車輸入は25年から中華系メーカーが現地生産を開始したことから前年の25万台から8万台まで縮小しているが、それでも同年のEV販売台数14万台の半分以上を占める。
生産が縮小すれば、日系自動車産業がタイのローカル企業と協力しながら築いてきたサプライチェーンの維持が厳しくなる。この事態を深刻に受け止めたタイの自動車関連の業界団体は、今年の5月にアヌティン首相に緊急提案書を提出し、EVの完成車輸入に対する税金の引き上げや国産化率の計算方法の見直しなどを強く求めた。