

金利が上昇すれば、すでに発行されている国債の価格は下落する。市場金利が上がれば、低い金利で発行された国債の魅力が相対的に低下するからだ。
この価格下落は、国債を大量に保有する金融機関の財務を圧迫する。長期の保険契約に対応するため、長期国債を保有してきた生命保険会社も例外ではない。
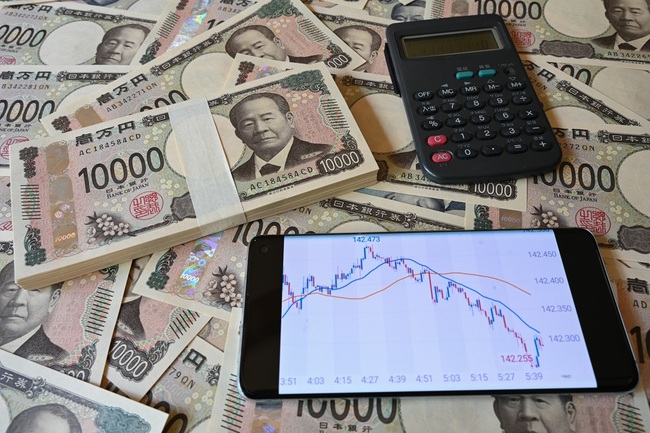
こうした中、生命保険会社が保有する国債などについて、金利上昇による価格下落を会計上の減損処理に反映させない取扱いが注目されている。報道では、生命保険会社による国債購入を促す効果も期待されているという。
しかし、国債を買いやすくすることと、国債を発行する政府の財政を健全にすることは別問題だ。会計上の損失認識を変更しても、国債の市場価格は回復しない。政府の債務残高も、将来の利払い負担も減らない。
金融機関の会計上の負担を軽くすることはできても、政府の債務そのものを軽くすることはできない。
生命保険会社の国内債券に30兆円超の含み損
日本経済新聞が主要生命保険会社を対象に行った調査によると、2026年6月末時点で、回答した13社の国内債券の含み損は合計約30兆8690億円に達した。この金額には国債だけでなく、地方債や社債なども含まれる。
含み損が拡大した主な原因は金利上昇だ。債券は発行時に決められた利率で利息を受け取る金融商品である。市場金利が上昇すれば、相対的に利率の低い既発債券の価格は下がる。長期債券ほど金利変動による価格の変化が大きくなるため、長期国債を多く保有する生命保険会社は大きな影響を受ける。
含み損は、債券を売却するまでは確定した損失ではない。満期まで保有すれば、発行体が債務不履行に陥らない限り、原則として額面金額で償還される。
生命保険会社の場合、資産側の債券価格だけでなく、負債側にある保険契約の価値も見る必要がある。金利上昇によって、将来の保険金支払いなどを現在価値に割り引いた保険負債の価値も低下する場合があるからだ。したがって、債券の含み損だけで経営の健全性を判断することはできない。
問題は、含み損が存在すること自体ではない。金利上昇による市場価格の変化と、債務者の信用リスクによる損失を区別し、金融機関の財務状態を適切に把握することだ。