

わが国もついに〝金利ある世界〟に入ったかと思ったのもつかの間、国際金融市場は問題の是正を決して待ってはくれず、見過ごしてくれるわけでもない。10年物国債金利は、黒田東彦前日銀総裁時代には実に0%近辺に抑えつけられていたものが、本稿執筆時点(2026年9月3日)では今年度の一般会計予算策定の前提である積算金利(3%)をすでに超えた。
外国為替市場も7月末の日米協調介入を受けて、1ドル=156円台に振れたものの、その後は一時同160円台に戻すなど円安圧力は根強い。
こうした国際金融市場の反応の最大の要因となっているのは、高市早苗政権の財政運営姿勢だ。私たちは本来、どう対応すべきなのか。
そもそも、日本が〝世界最悪〟の財政事情にあることは疑いようがない。それはなぜか。国内にお金がないのか?
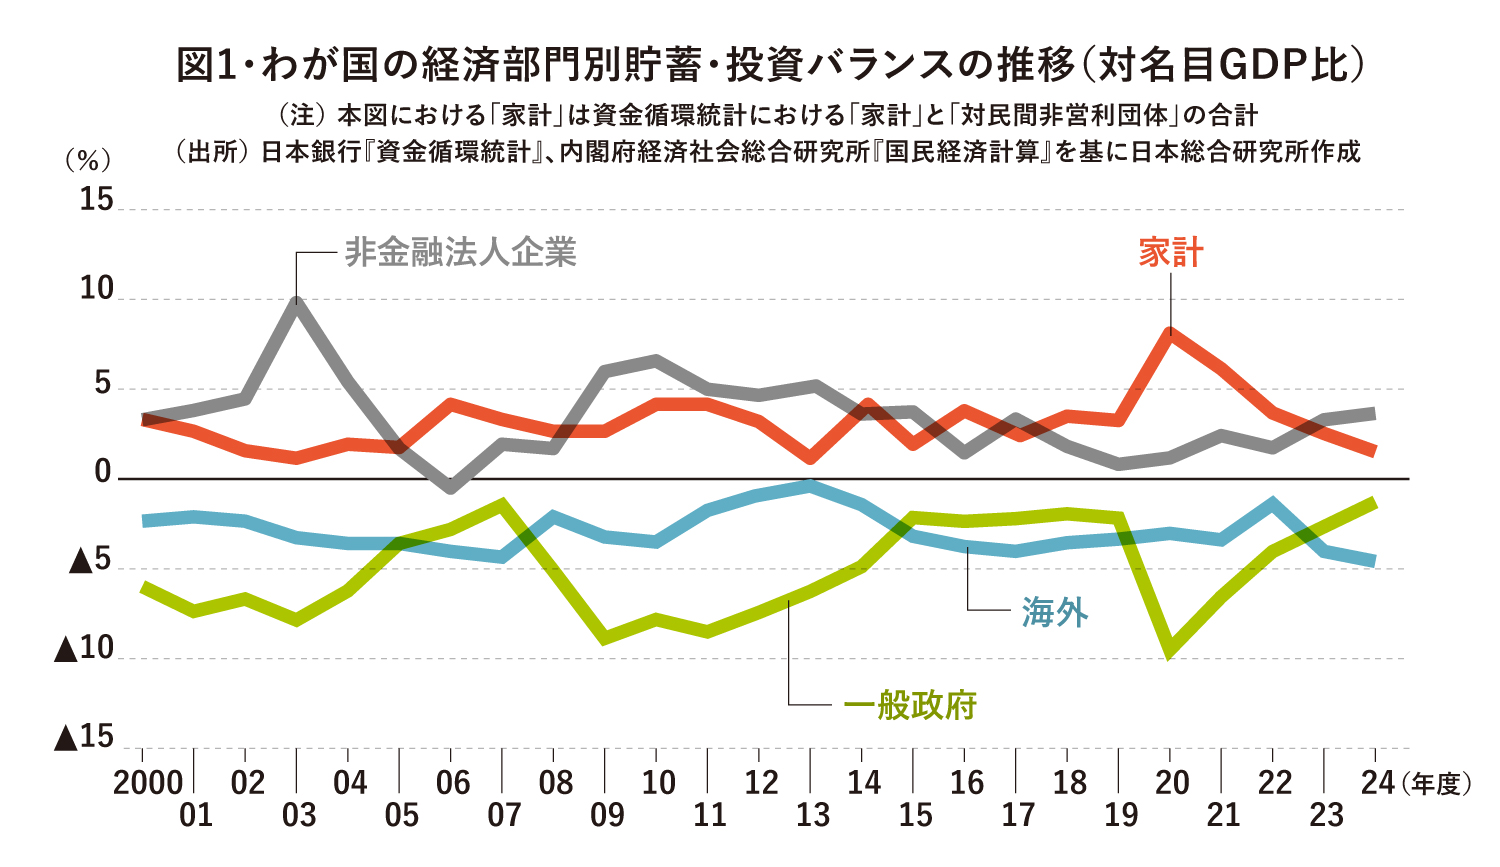
図1は、わが国の経済部門別の貯蓄・投資バランスの推移をみたものだ。0%線よりも上に位置しているのはお金が余っている部門、下に位置しているのはお金が足りず、他から借りている部門を示す。家計部門が長年にわたり相当な幅の〝金余り〟状態にある一方で、政府部門は大幅な赤字状態を続けている。そして、他の主要国では0%をはさんで上下に行き来する形をみせる企業部門が、長年にわたりプラス状態を維持しているのもわが国の特徴だ。
こうした傾向が長年の間続いてきた結果が、政府の借金である普通国債残高が今年度末には1145兆円に達すると見込まれる半面、家計では2386兆円(26年1~3月期末)もの金融資産を有するという、わが国の歪んだ姿である。ちなみに家計金融資産の約3分の2は60歳以上の世代が有しており、50歳代も加えればその割合は8割強にも達している。海外からみれば、「家計部門にも企業部門にもこれだけ経済的な余裕があるのに、なぜあれほどの巨額の借金を長年にわたって政府部門に押し付け続けているのか」と不思議に映るだろう。