

敗戦後に余儀なくされた
苛烈な国内債務調整
戦時中わが国は、人為的な低金利の国債を発行して、それを日銀と政府の預金部(のちの資金運用部、現在の財政融資資金)に直接引き受けさせていた。そして敗戦後の焼け野原の中で、巨額の残高の国債が残されていた。
その規模は対名目国民所得比で267%と、まさに近年のわが国に匹敵する水準だった。敗戦国ゆえ、外国との資金取引の道も絶たれていたわが国がとり得た方策はただ一つ、ありとあらゆる手段で国民の資産を政府に吸い上げ、それを元手に可能な限り国債の元本を償還することだった。
具体的には、敗戦翌年の1946年2月16日夕刻、渋沢敬三蔵相が突然、ラジオで預金封鎖・通貨交換の実施を発表。翌17日朝から実施に移された。それにより、国民の虎の子のタンス預金は事実上の紙くずと化した。
そして、約半年後の同年10月19日、戦時補償特別措置法を公布した。これは戦時補償債務の〝切り捨て〟に相当し、国内企業や国民は、戦時中に政府が約束した補償債務を、同額の課税をかけられる形で全額踏み倒されたのだ。
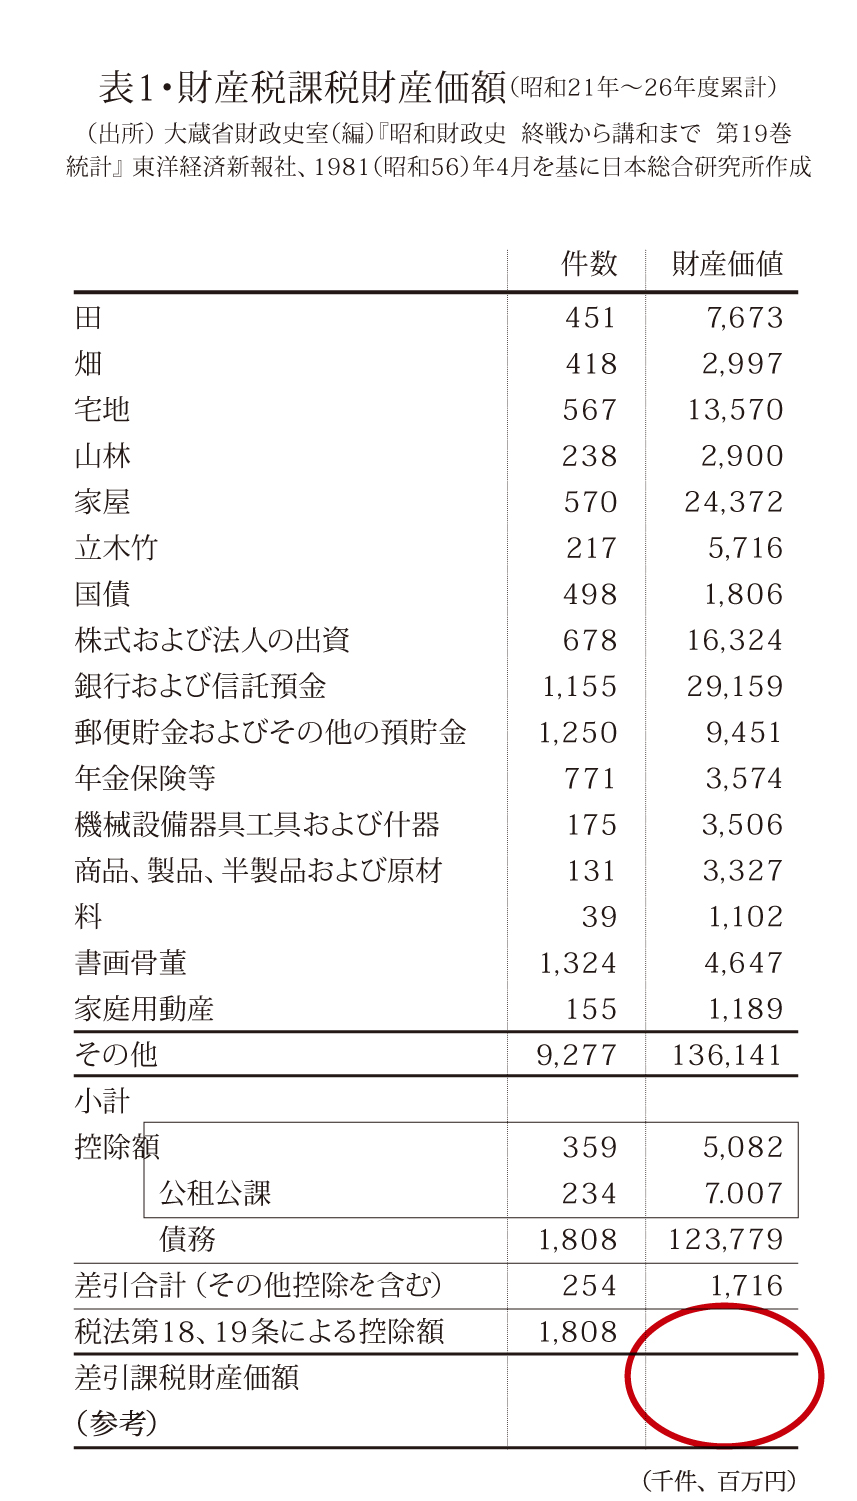
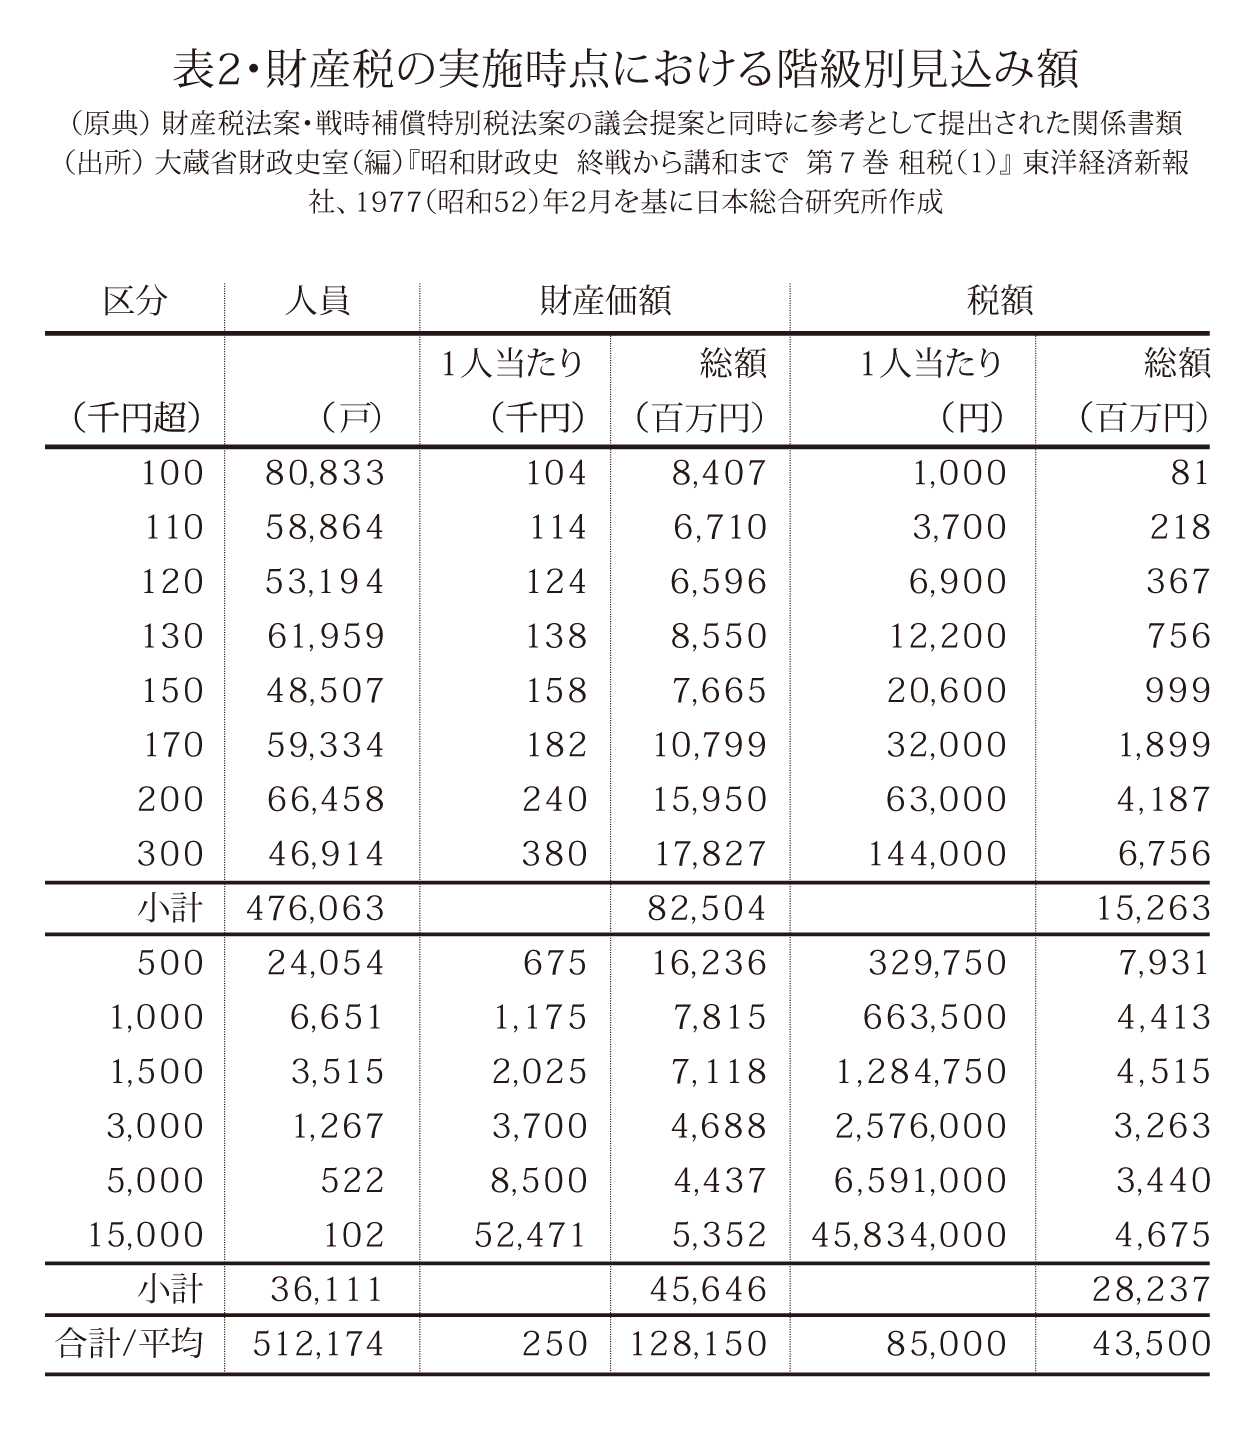
さらに、同年11月12日には財産税法が公布された。その内容は、戦後の焼け野原の中で、国民の手元にかろうじて残っていた預貯金から国債、田畑に至るまで、ありとあらゆる財産を課税対象とし(表1)、納税者の側の経済力に応じて25~90%の税率を課すものだった。実際には、封鎖された預金から充当して財産税を納めたり、不動産を現物納付したりすることも広く行われた。財産税、というと富裕税のような語感もあるが、現実は決してそうではなく、一人当たりの財産税額は確かに富裕層が桁外れに大きいものの、所得階層ごとの税揚げ総額でみれば中間所得層の方が大きかったのである(表2)。
当時、政府からすれば、国債の元本償還自体を踏み倒すこともできなくはなかった。しかしながら、もし日本国債がデフォルトとなれば、多額の国債を保有する金融機関の相次ぐ倒産を引き起こし、さらなる社会的な混乱につながりかねない。
また、後から振り返れば、同時進行で発生した高インフレにも結果的にはかなり助けられる形で財政運営を乗り切ったものの、敗戦直後の時点では、インフレがその後どこまで進むのかはわからなかった。それゆえ、政府は「預金封鎖→戦時補償特別措置、財産税」という手順の手荒な対応をとらざるを得なかったのである。ちなみにこの一連の過程で、戦時中に発行された内国債は一切デフォルトになっていない。