

飲食料品の価格がさほど下がらないと、飲食料品以外の消費を増やす余裕もそれだけなくなるから、家計消費拡大の波及効果は期待通りには生じない。これでは、食品消費税の減税で景気が良くなるはずはない。
それでも、税率を下げたのに値下げしなければ、消費者の怒りを買うだろう。ならば、見せかけでも下げた風を装えばよい。例えば、消費減税と関係なさそうな26年12月頃までに少し多めに値上げをしておいて、27年4月に減税に合わせて値下げすれば、消費者には値下げしたように見える。しかし、トータルで見ると減税分ほどは値下げしていないようにできる。原材料高、円安などがあるから、業者も消費減税されたところで値下げする余地は小さい。
見せかけの
債務残高対GDP比の低下
日本の債務残高対GDP比は、世界史的にみても未曽有の最高水準に達していることが知られている。その比率が最近低下し始めている。下記図にあるように、20年度末の約250%から25年度末には約200%にまで低下した。
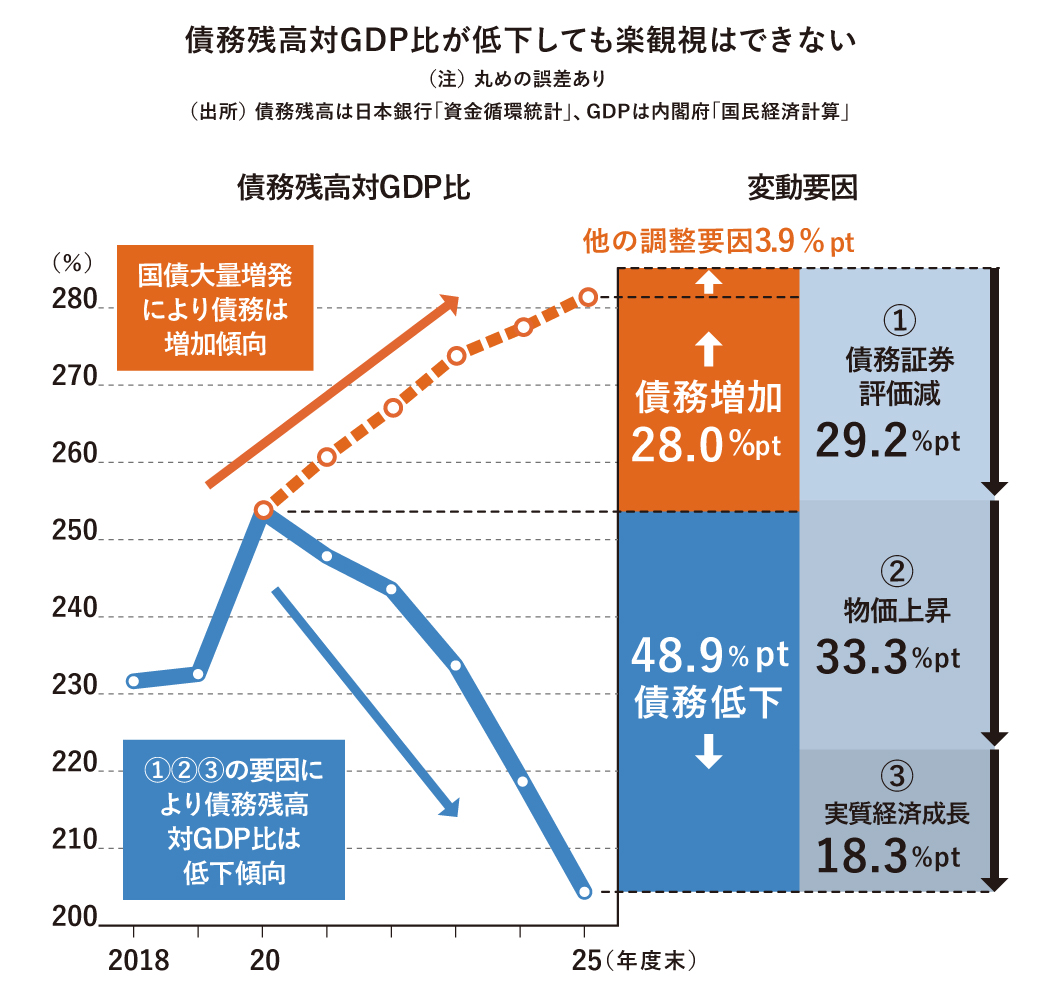
これを見て、「日本は財政健全化する必要がない」「財政出動の余地がある」という言説が見受けられる。しかし、この低下は〝見せかけ〟に過ぎない。簡単に言えば、債務残高対GDP比は、分母の名目GDPが増えれば下がる。しかも、名目GDPは、物価が上がっただけでも増える。だからこの比率が下がっただけのことである。
図を使って、より詳細に見よう。分子の債務残高は、国債発行など当年度に債務を増やせば年度末の残高は増える。ただ、統計上、発行した債券の評価減が織り込まれる。それは、前述した国債の金利と価格の関係に基づく。近年、国債金利は上がり続けている。つまり、国債価格は下がり続けている。統計上、分子の債務残高に国債価格の低下が織り込まれる。すると、時価評価された債務残高は、価格下落に合わせて減少するのである。
20年度末から25年度末までの債務残高対GDP比の低下幅は、48.9%ポイント(pt)である。その低下には、何が貢献したのか。財政健全化によって国債発行を減らしたことかというと、そうではない。むしろ、このところ連年のように国債を大量増発して巨額の補正予算を組んでいるから、その分債務は図の点線の折れ線のように増加したのである(対GDP比の増加幅は28.0%pt)。
他方、比率の低下要因は3点ある。1点目は、前述した債務証券評価減によって対GDP比で29.2%pt低下したこと(①)。2点目は、分母の名目GDPのうち、物価上昇(包括的な物価指数である「GDPデフレーター」の上昇)によって対GDP比で33.3%pt低下したこと(②)。3点目は、実質経済成長、つまり実質GDPが増加したことによる低下だ。ただし、これは対GDP比で18.3%pt(③)にとどまり、低下要因のうち約2割に過ぎない。
国債金利の上昇、すなわち国債価格の下落による債務残高対GDP比の低下は、国債保有者からすると不都合な話である。自らの保有資産の価値が目減りしていることと表裏一体だからである。(地方債なども含む)国債価格の下落による債務残高対GDP比の低下を堂々と誇るのなら、率直に言って国民全体のことを全く考えていない言説だと断じざるを得ない。