

政府が食料品の消費税減税の制度設計を盛り込んだ大綱を閣議決定した。来年4月から2年間、税率を1%に引き下げるとした上で、所得に応じたきめ細かな給付を実施するとしている。
赤字国債に頼らず歳出・歳入の見直しなどを行うとしているが、明確な財源は示されていない。債務残高対国内総生産(GDP)比は200%を超える日本財政への不安も否めない。
こうした減税や給付金といったバラマキが本当に国民の生活を助けるのか、日本経済へ寄与するのか、将来世代に何を引き起こすのか。今一度、知っておきたい。
財政に関する記事5選を紹介する。
<目次>
・「減税ポピュリズム」はいらない!高橋是清から現代の日本人が学ぶべきこと(2025/07/03)
・為替介入が起こす“日本経済の病”、高まる国への依存とモラルハザード、通貨の弱さより深刻な社会の弱さ(2026/05/12)
・国債の消化に暗雲 民意踏まえ財政再建の断行を(2025/08/26)
・平成でタガが外れた日本財政 「日本には資産があるから大丈夫」そんな根拠なき楽観論に物申す(2024/06/13)
・消費税減税で近づく「Point of No Return」…財政危機を直視せよ(2026/09/18)
「減税ポピュリズム」はいらない!高橋是清から現代の日本人が学ぶべきこと
「歴史は繰り返さないが、韻を踏む」は、米国の作家マーク・トウェインの格言だ。技術革新や人権の伸長など、社会環境が昔と異なる現代に同じことは起きないだろうが、それでも似たようなパターンや流れは再び現れるという意味だ。
19世紀後半から20世紀初頭にかけて、蒸気機関による交通革命や電信による通信革命、メディアの発達などにより第一次グローバリゼーションが起こると、リカードの比較優位の理論(各国は他国と比べて「より効率的に生産できるもの」に特化して貿易を行うことで、全体の生産性が向上し、すべての国が利益を得られる)のとおり、貿易が盛んになり世界経済は繁栄した。だが、その一方で先進国の内部ではグローバリゼーションによって富を享受する者と、労働集約的な職業では取り残される者に分かれて深刻な経済格差が発生した。これが1914年から始まった第一次世界大戦の開戦原因になったとの分析もある。
現代は冷戦終了後の安価になった航空料金、コンテナによる物流革命、インターネットの普及などによって貿易が盛んになり、第二次グローバリゼーションの時代とも呼ばれてきた。まさに歴史は韻を踏んでいるわけだが、そうした中で第一次と同様に先進国内では経済格差が生まれ、そうした不満が欧州における右傾化を促し、米国ではトランプ大統領を生み出したとも言える……
続きを読む⇒「減税ポピュリズム」はいらない!高橋是清から現代の日本人が学ぶべきこと
為替介入が起こす“日本経済の病”、高まる国への依存とモラルハザード、通貨の弱さより深刻な社会の弱さ
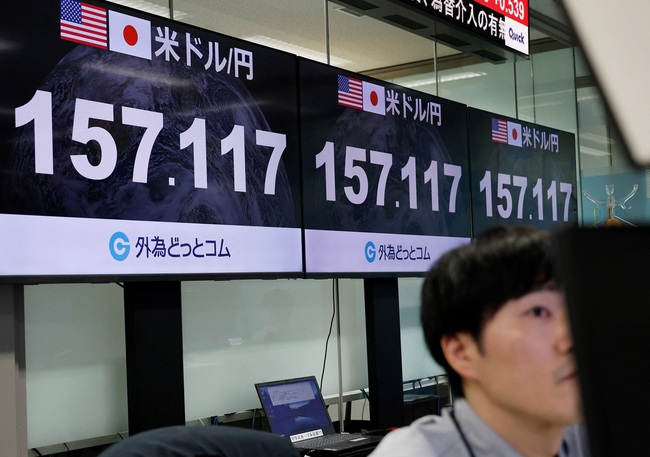
大型連休中に円が急騰し、政府・日銀が4兆〜5兆円規模の円買い介入に動いた可能性が報じられた。財務当局は介入の有無を明言しない。
だが本当に問うべきは「介入は効いたか」ではない。円安という“市場の警報”を一時的に黙らせることで、企業や家計の適応が遅れ、「国が何とかする」期待が肥大化する。為替介入は通貨版の「大きな政府」を静かに成立させる。
大きな政府とは単に歳出規模の問題ではない。国家が本来、市場や社会の自律的調整に委ねるべき領域へ踏み込み、人々の行動変化を遅らせる構造そのものを指す。為替介入はその典型例である。
加えて見落としてはならないのは、為替介入が「財政支出ではない」という形式によって、政治的な痛みを回避しやすい点である。補正予算のように国会で可視化されず、家計には直接の給付としては見えない……
続きを読む⇒為替介入が起こす“日本経済の病”、高まる国への依存とモラルハザード、通貨の弱さより深刻な社会の弱さ
国債の消化に暗雲 民意踏まえ財政再建の断行を

去る7月20日に実施された参議院議員選挙で与党が敗北した。国内外の金融・経済情勢は刻々と変化しており、わが国の財政運営は今まさに待ったなしの局面に立たされている。
〝世界最悪の財政〟のわが国が、これまで生き永らえてこられたのは、ひとえに国債の利払費が増えずに済んできたからにほかならない。日本銀行の異次元緩和は、事実上、財政の延命装置として機能してきた。
しかし、今わが国も遅ればせながら、金利上昇局面に入っている。日銀が短期の政策金利をどこまで引き上げるか、長期から超長期ゾーンの市場金利がどこまで上昇するかは、わが国経済の先行きの鍵を握る。国内の経済・物価情勢の先行きに影響を及ぼすのみならず、国の利払費が増嵩すれば財政運営の継続は一段と厳しくなる。また、利上げは日銀自身の財務の悪化に直結し、円に対する信認が損なわれれば、利上げで通常期待される動きとは裏腹にさらなる円安の加速を惹起しかねない。
一国が財政運営をつつがなく続けていけるか否かは、市場からの借金を安定的に続けられるかどうかで決まる。これは企業も国も全く同じことだ。だが、その安定調達が危うくなりつつあるのが足元の現実だ……
続きを読む⇒国債の消化に暗雲 民意踏まえ財政再建の断行を
平成でタガが外れた日本財政 「日本には資産があるから大丈夫」そんな根拠なき楽観論に物申す

日本の借金が急激かつ雪だるま式に膨らんだのは、平成の時代が始まってからである。高齢化による社会保障費などの歳出が増え続ける一方、税収はバブルが崩壊した1990年度を境に伸び悩み、その差はいわゆる「ワニの口」のように開いた。しかも、少子化により税の担い手が減り続けているから、まさしく、「開いた口が塞がらない」という構造赤字が続いている。その穴埋めは公債の発行で賄われてきた。
さらに、平成は、リーマン・ショックや東日本大震災など、大きな危機が起こるたびに、財政依存を深めてきた。これは、令和になっても踏襲され、コロナ禍での10万円の特別定額給付金をはじめ、年間の国家予算に匹敵する100兆円以上に上る巨額の財政出動を行った……
続きを読む⇒平成でタガが外れた日本財政 「日本には資産があるから大丈夫」そんな根拠なき楽観論に物申す
消費税減税で近づく「Point of No Return」…財政危機を直視せよ

先進国の中でも突出した政府債務を抱える日本。これまでも「財政危機」は叫ばれてきたが、結果、起きていない。それをもって、警鐘を鳴らすほうが「オオカミ少年」だと決めつけるのは早計だ。
これまで、なぜ「債務残高対GDP比」が上昇しても、国債金利が上がらなかったのか。2010年代、財政健全化派が財政規律の重要性を説き、財政出動派が求めるほどには財政出動せず、財政悪化をそれなりに食い止めていたからである。その分、金利上昇圧力は弱められた。要するに、金利が上がらなかったから「オオカミ少年」だったのではなく、しっかり警鐘を鳴らしていたから、金利が言うほど上がらなかったのだ。財政健全化派が財政出動を食い止めていた認識は、高市早苗首相が用いた「長年続いてきた過度な緊縮志向」という言葉に端的に現れている。
それとともに大きな要因は、日銀買い入れがあったからである。日銀買い入れは、何のために必要だったのか。それは、デフレを止めるためだったからである。通貨価値を適度に落とすことこそ、デフレを止めることにほかならない……