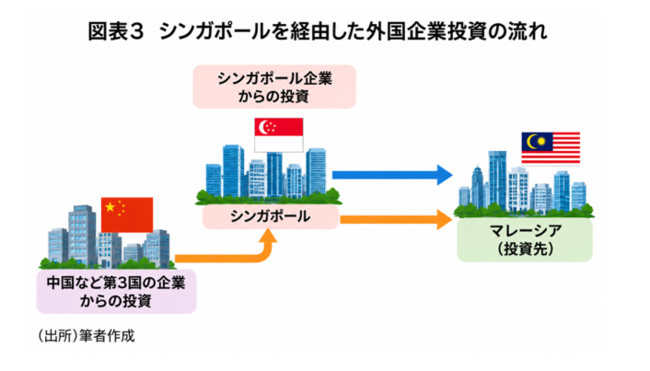


シンガポールは対外直接投資額で世界上位に入る投資大国だが、その数字には、シンガポール企業以外の企業による投資も多く含まれる。日本、米国、中国などの企業が、同国に拠点を置く地域統括会社などを経由して投資すれば、それらは「シンガポールからの投資」と記録されるためだ。
こうしたなか、マレーシア投資開発庁(MIDA)は2024年分から、外国企業による投資の認可額を「直接投資元」と「最終投資元」に分けて公表し始めた。両者を比べると、後者ではシンガポールの存在感が後退し、とりわけ製造業では中国の突出ぶりが際立つ。本稿では、この新たなデータから投資の実像を探る。
シンガポールが大きく見える理由
シンガポールは海外への投資元として世界有数の規模を誇る。国連貿易開発会議(UNCTAD)によると、同国の2024年の対外直接投資は約553億ドルと世界8位。人口約600万人の小国としては大きな金額である。シンガポール企業も海外展開を進めているが、同国には多国籍企業の地域統括会社、持ち株会社、資金調達会社も数多く置かれている。多国籍企業がそれらを経由して第3国に行う投資は、統計上、通常はシンガポール発の投資として計上される。
つまり、シンガポールからの投資には非シンガポール企業によるものも相当程度混在している。同じことは、ルクセンブルクや香港、英領バージン諸島、ケイマン諸島など他の国際的なビジネス拠点やタックスヘイブンからの投資にも当てはまる。これらの国・地域からの投資では、実際はどこの企業が背後にいるのかを、公表統計だけから読み取るのは難しい。
「直接」と「最終」の識別
東南アジアで注目されるのがマレーシアの動きだ。MIDAは2024年分から、外国企業投資認可額を「直接投資元(immediate source)」と「最終投資元(ultimate source)」に分けて公表し始めた。前者は投資を直接行う企業の所在国・地域、後者はその企業を最終的に支配する親会社の所在国・地域をそれぞれ示す。従来は「直接投資元」のみだったが、新たに「最終投資元」のデータが加わったことで、これまで見えにくかった「実質的な投資主体」が把握できるようになった。
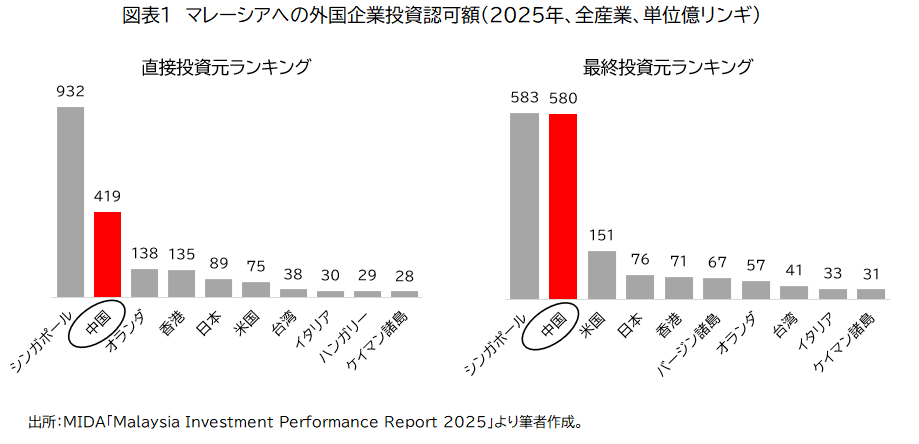
2025年の外国企業投資認可額を全産業ベースで見ると、直接投資元では1位シンガポール、2位中国の順で、両国の間に2倍以上の開きがあった(図表1)。ところが、最終投資元ではシンガポールが金額を大きく減らす一方、中国は大幅に増加し、差はほとんどなくなった。このほか、米国は直接投資元では6位だったが、最終投資元では3位に上昇した。香港は4位から5位へ順位を下げた。
中国の存在感が浮き彫りに
製造業に絞ると、違いはさらに鮮明になる。直接投資元では1位シンガポール、2位中国であったが、最終投資元では中国の認可額が437億リンギ(1リンギ=約39円)、シェア43%に達し、2位のシンガポール(89億リンギ)を大きく引き離して首位に立った(図表2)。
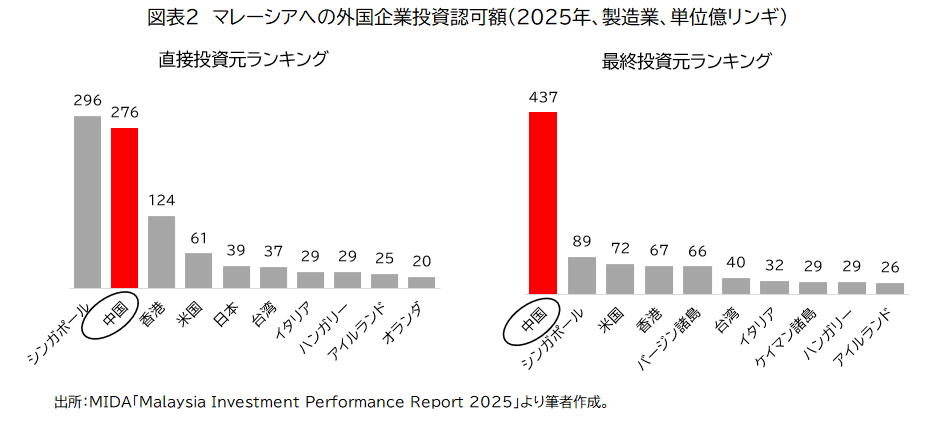
これらのデータは、シンガポールからマレーシアへ向かう投資には、非シンガポール企業による案件が含まれることを示している(図表3)。とりわけ製造業では、シンガポールを直接投資元とする認可案件の相当部分は、最終的な投資主体が中国に所在するとみられる。また、香港の認可額が直接投資元では大きい一方、最終投資元では小さくなることも、中国企業などによる香港を経由した投資の存在をうかがわせる。MIDAが公表しているのは投資認可額であり、これらの案件がどれだけ投資が実行されるかは不明である。それでも、マレーシアの製造業分野における中国企業の投資意欲の強さが示されている。