

木材とカーボンクレジットの二本立て
APの森林ファンドは、まず地方銀行など森林地域の地元企業がつくった資産管理会社に森林を購入してもらうことから始まる。ファンド自体は、森林(木材)利用の権利を持つ。それは森林の所有権と利用権の分離と見てよいだろう。
土地の所有とその上に生える樹木の価値を分けることは、江戸時代から行われており、林業界には昔からよくある形態だ。1909年には立ち木の登記を可能とする「立木法」という法律も設けられており、今も存在する。たとえば奈良県の吉野林業は、森林所有者と林業経営者が違うことが多く、「借地林業」と呼ばれることもある。
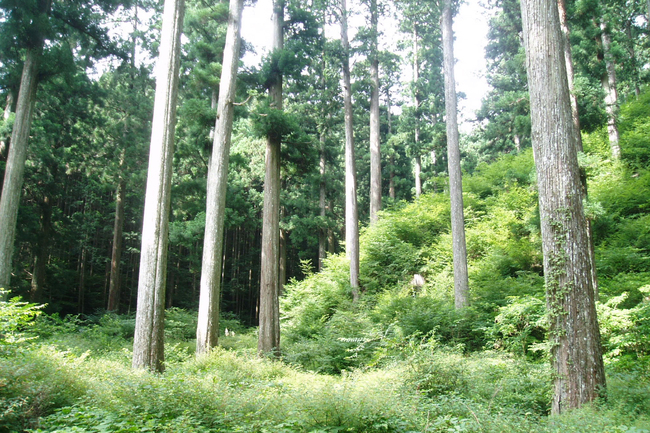
APは、収益源を木材とカーボンクレジットの二本立てとする。
木材は製材や合板用のほか、バイオマス発電燃料としても販売する。ただ木材は植えてから収穫できるまでに40~60年はかかる。そこで森林が成長する過程で吸収する炭素量をクレジット化し、脱炭素を進める企業に販売するわけだ。こちらは毎年の収入源となる。この二つを組み合わせることで安定的な収入を得るという計画である。
ゼネコンや電力会社が参画している意味はここにあるのだろう。木材とクレジット、いずれも買い手となるからである。
資産管理会社は、地元ゆえに持つ地域情報と人脈を活かし、森林の所有者の特定や森林境界線確定などに力を発揮してもらう。また森林の資源量の計測に専門会社が活躍する。デジタル機器によって森林計測と管理を行うことでコスト削減も可能になる。
目標利回りは年6~7%。これが達成できるのなら、日本の機関投資家にとってかなり魅力的な水準だ。
起こり得るいくつもの壁
しかし、ここで疑問が次々と湧く。
まず地元の企業が参加しているからといって、森林の取得や境界線確定がスムーズに進むだろうか。小規模分散している森林の所有者を見つけて売却させる交渉、そして境界線を調べる行程は、恐ろしく手間とコストがかかる。相続登記をせずに放置して相続者が膨大な人数になっている山や、境界線を確認できる人がいない山、そもそも所有森林に興味がなく、売買一切を拒否する人もざらにいる。
すでに現場の人々が手がけて苦戦しているのだ。いくら潤沢な資金が注入されたとしても、山林の集約が進むという設定には疑問を抱いてしまう。