

これら二つの追い打ちが今後迫ってきますので、足もとで債務残高対GDP比が下がっているから大丈夫だなどとはとても言えないのです。
しかも、コロナ禍以降、防衛費の倍増や、GX対策や、異次元の少子化対策など、ずっとあれやこれやの歳出増を続けてきたため、高市政権の25年度決算や26年度予算に至るまで、国債発行額を増やし続けてきたのです。
二つの追い打ちが今後本格的に迫ってくる前から、国債発行額を増やしてきたことは、特に今後の財政運営において、注視、警戒せねばなりません。
積極財政の議論に
抜け落ちている視点
冒頭、債務残高対GDP比が低下していること自体はよいと申し上げました。しかし、「数字が改善しているのだから、積極財政によってさらなる経済成長を目指すべきだ」という単純な議論で結論づける傾向が見られることも問題です。

図2をご覧ください。わかりやすく、数式で示してみます。債務残高対GDP比の動きは、経済成長だけでなく、名目金利(r)と名目経済成長率(g)の関係、そして「借金に頼らず、その年の政策経費をどれだけ賄えるかを示す『基礎的財政収支(プライマリー・バランス=PB)』の水準」など、複数の要因によって左右されます。
PBとは、「『借り入れを除く税収等の歳入』から『過去の借り入れに対する元利払いを除いた歳出』を差し引いた財政収支」と定義づけられています。簡単に言えば、「社会保障や公共事業などの政策に必要な経費を、借金に頼らず、その年の税収でどれだけ賄えているのか」を示す指標です。政府は01年から目標年度を定めてPB黒字化を目指してきましたが、いまだに未達成のままです。
コロナ禍が明けて以降、債務残高対GDP比が減少傾向にあるのは事実です。しかし、それをもって「財政に余裕ができた」とは言い切れないのは、先ほど述べた〝二つの追い打ち〟が今後迫ってくるから、というだけでなく、この式からも明らかです。
まず、「PBなんか無視していい(どうでもいい)」というのはさすがに間違いです。PBは、見ての通り、紛れもなく、債務残高対GDP比の動きを決める構成要素です。
「成長こそが大事」とか「成長するために財政出動や減税をすればいい」というのが間違いであることも分かります。歳出増や減税をすればするほどPB赤字が大きくなり、債務残高対GDP比を悪化させる要因になるからです。
「とにかく金利を抑えておけばいい」というのも誤りです。リフレ派の一部にそうした意見もありますが、現実的には、もう物価が4年以上、2%前後上がり続けているのに、金利を異次元の低さに保てば物価を抑え切れなくなるので、金利は上げざるを得なくなりました。
「もはやデフレではない」と言いながら異常低金利を続けることは不可能です。もし、「金利を上げるな」などと言ってしまったら、市場から「政府・日銀は物価高を抑える気がない」などと見限られ、歯止めが効かなくなり、インフレや円安の底が抜けることになります。
政策論ではなく、「たらればの話」として、「成長率が金利より高ければいいのだ」と豪語する向きもありますが、日本経済の歴史上、成長率が金利を上回っていたのは、高度成長期と、バブル期と、異次元緩和期だけです。いずれも、再来を望むことのできない特殊な時期でした。
また、日本が”中福祉−低負担”国家であることは、図1を見るまでもなく、つとに言われてきたことですが、もう一つぜひご覧いただきたいものが図3です。これは、私が10年ほど前、主税局にいた時につくったもののリニューアル版です。
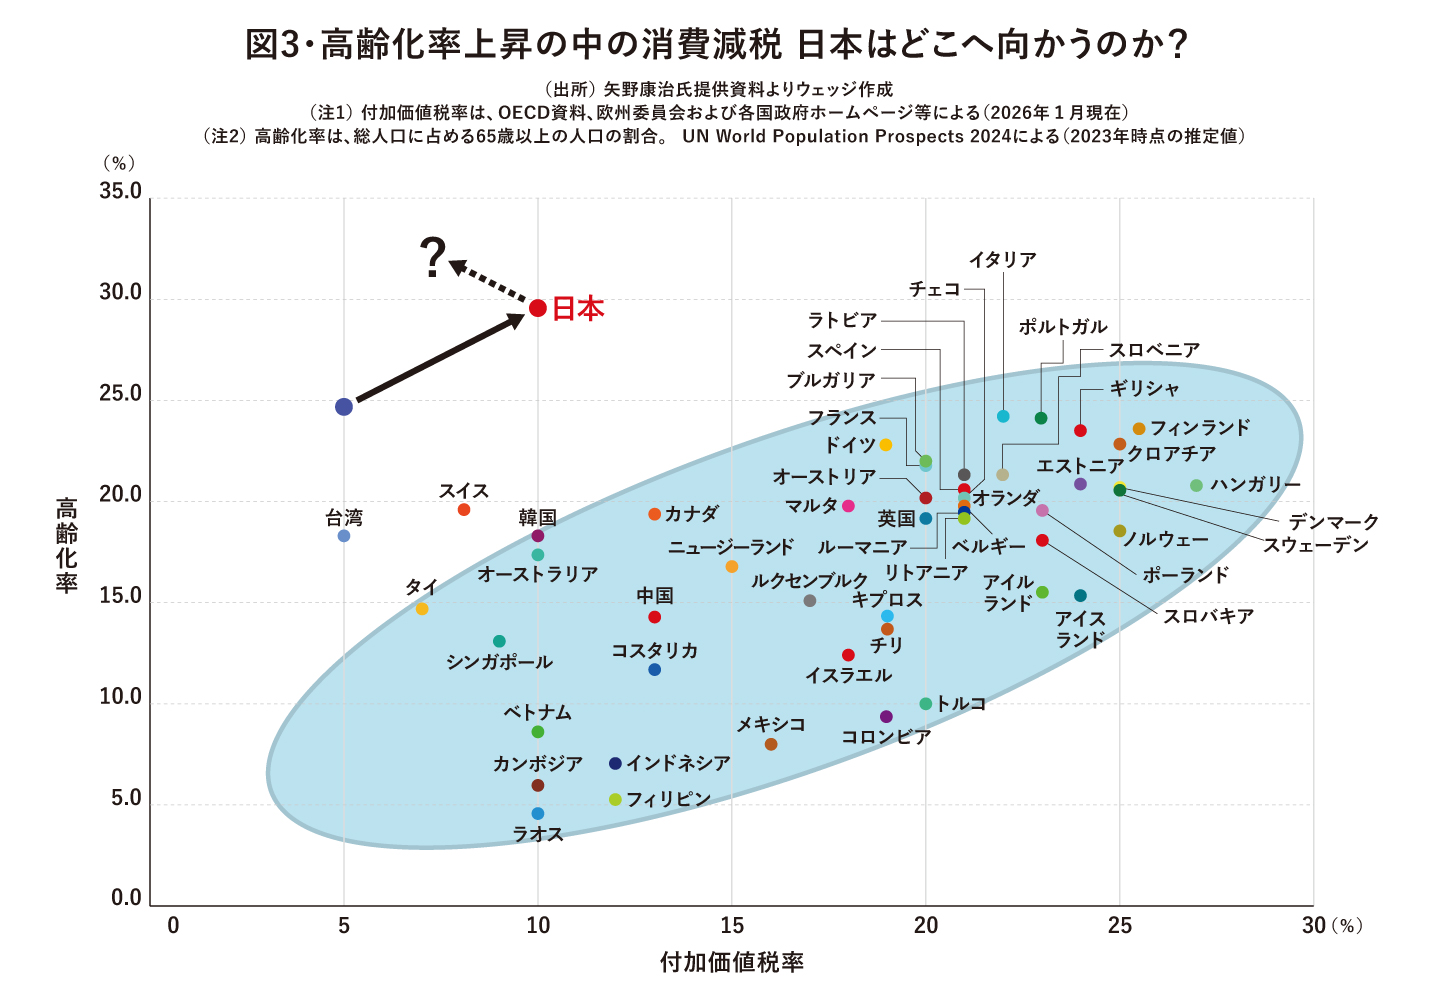
消費税(付加価値税)を持つ多くの国々をみると、少子高齢化の進展に伴って消費税率を上げてきたのですが、その相関関係がなんと比較静学(各国の異時点間の動きではなく、現時点の位置関係だけを比較するもの)で見ても強く見て取れます。
ところが、日本はどこかというと、他の国々とはまるで異次元のところに位置しており、あたかも絶海の孤島・ガラパゴスのようです。
日本の縦座標は世界一高いのに横座標は中~低位であり、”中福祉−低負担”ないし”高福祉−中負担”の様相です。